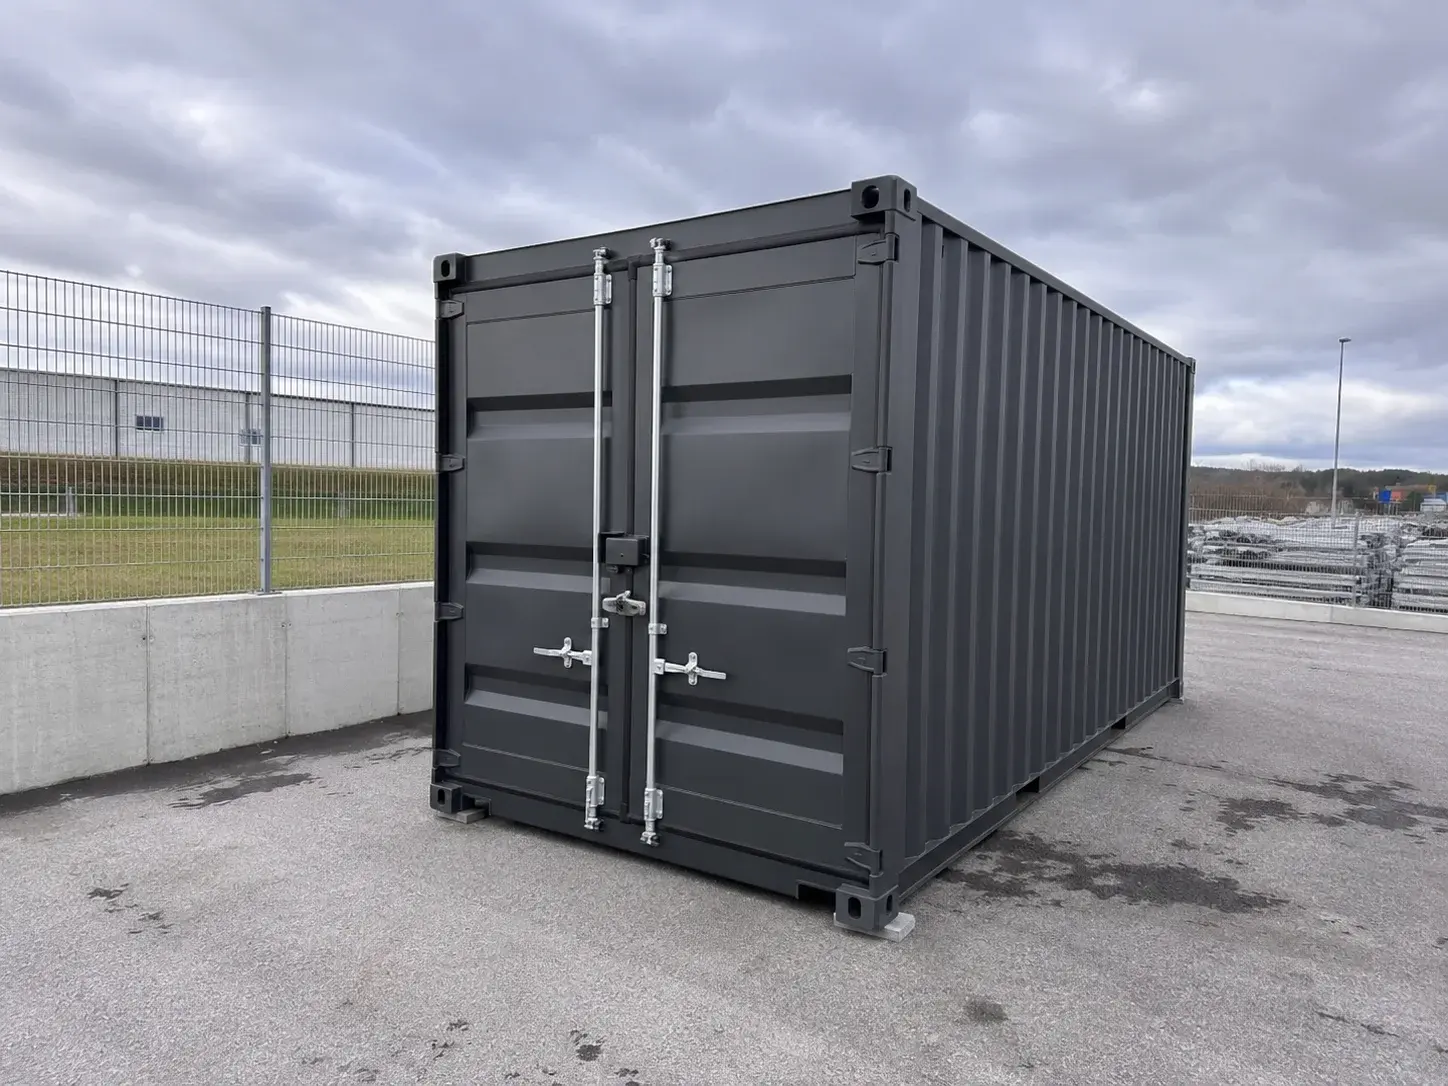
Ein Betrieb lagert Werkzeug, Maschinen und Material im Wert eines Kleinwagens im Container auf dem Hof. Nachts wird die Tür aufgebrochen. Am Morgen kommt die böse Überraschung nicht nur durch den leeren Container, sondern durch den Anruf bei der Versicherung: nicht mitgedeckt, weil der Standort nie gemeldet wurde.
Solche Fälle sind vermeidbar, wenn man die Versicherungsfrage vor dem ersten Einräumen klärt und nicht danach. Wir verkaufen keine Versicherungen und erfinden keine Tarife. Was wir Ihnen geben können, ist die Landkarte der Fragen, die Sie mit Ihrem Versicherer besprechen sollten.
Eine Vorbemerkung vorweg: Jeder Vertrag ist anders formuliert. Was hier steht, ersetzt kein Gespräch mit Ihrer Versicherung, es bereitet es vor.
Container und Inhalt sind zwei Dinge
Die erste Trennung, die viele übersehen: Der Container ist eine Sache, sein Inhalt eine andere. Beides kann versichert sein, muss es aber nicht, und selten deckt eine einzige Police automatisch beides ab.
Der Container selbst zählt als bewegliche Sache oder, je nach Aufstellung und Dauer, unter Umständen zum Gebäude. Diese Einordnung entscheidet mit, welche Police greift. Der Inhalt, also Ihre Ware und Ausstattung, läuft meist über eine eigene Inhalts- oder Betriebsinhaltsversicherung. Klären Sie deshalb immer beide Fragen getrennt.
Ob der Container fest oder mobil eingestuft wird, hängt oft davon ab, wie dauerhaft er steht und ob er mit dem Boden verbunden ist. Ein auf einem Fundament fest verankerter Container wird anders gesehen als einer, der jederzeit abtransportiert werden kann. Diese Feinheiten wirken nebensächlich, entscheiden im Schadensfall aber darüber, wer zahlt, deshalb gehören sie ins Gespräch mit dem Versicherer.
Welche Police für welchen Schaden
Grob gibt es drei Bereiche, die sich unterscheiden lassen, und es lohnt sich, für jeden zu wissen, wer zahlt.
- Ihre eigene Ware im Container: Dafür ist eine Inhaltsversicherung zuständig, oft als Baustein einer Betriebsversicherung. Prüfen Sie, ob der externe Lagerort ausdrücklich eingeschlossen ist.
- Schäden, die Dritte erleiden: Kippt der Container um oder fällt etwas heraus und trifft jemanden, ist die Betriebshaftpflicht das Thema.
- Elementar- und Feuerschäden: Sturm, Feuer, Leitungswasser können getrennt geregelt sein und sind nicht überall automatisch dabei.
Fragen Sie im Zweifel konkret nach jedem dieser Punkte, statt sich auf ein pauschales Ja zu verlassen. Ein Versicherer wird Ihnen die Deckung für einen externen Lagercontainer nicht ungefragt aufdrängen, deshalb liegt es an Ihnen, jeden dieser Bereiche anzusprechen. Ein kurzes Gespräch vor dem Einräumen klärt mehr als jede Vermutung nach dem Schaden.
Den Standort melden, sonst wird es teuer
Der häufigste Fehler ist ein nicht gemeldeter Standort. Viele Policen decken Ware nur an den angegebenen Betriebsadressen. Steht der Container auf einem gepachteten Platz, einer Baustelle oder abseits des Betriebs, muss dieser Ort in der Regel bekannt sein.
Melden Sie den Standort schriftlich und lassen Sie sich bestätigen, dass er eingeschlossen ist. Wechselt der Container den Platz, gilt dasselbe erneut. Ein mobiles Lager ist praktisch, aber die Versicherung zieht nicht automatisch mit um.
Das gilt besonders für Container auf gepachtetem oder fremdem Grund. Steht die Einheit nicht auf Ihrer eingetragenen Betriebsadresse, ist die Deckung ohne ausdrückliche Meldung im Zweifel Glückssache. Eine kurze schriftliche Bestätigung Ihres Versicherers kostet nichts und erspart im Ernstfall den Streit, ob der Ort überhaupt versichert war.
Diebstahl: die Tücke im Kleingedruckten
Gerade bei Diebstahl steckt der Teufel im Detail. Viele Verträge zahlen nur bei nachweisbarem Einbruch, also bei Spuren gewaltsamen Aufbruchs. Ein einfach aufgehebeltes Schloss kann je nach Formulierung zu wenig sein.
Oft knüpfen Versicherer die Deckung an Mindestanforderungen an die Sicherung, etwa an ein bestimmtes Schloss oder eine verdeckte Verriegelung. Ein neuer Container mit solider Türtechnik erfüllt solche Vorgaben leichter als eine aufgebrochene Gebrauchttür. Klären Sie vorher, welche Sicherung Ihr Versicherer verlangt, und rüsten Sie entsprechend aus, bevor der Schaden da ist.
Die Inventarliste ist Ihr Nachweis
Im Schadensfall müssen Sie belegen, was im Container war. Ohne Nachweis wird jede Regulierung zäh, und Sie diskutieren über Werte, die niemand mehr sehen kann.
Führen Sie eine aktuelle Inventarliste mit Artikeln, Mengen und Wert, ergänzt um Fotos und Kaufbelege für teure Positionen. Bewahren Sie diese Unterlagen digital außerhalb des Containers auf, denn eine Liste, die mit abbrennt, hilft niemandem.
Aktualisieren Sie die Liste in festen Abständen, gerade wenn viel Ware ein- und ausgeht. Eine Aufstellung, die zwei Jahre alt ist, überzeugt keinen Sachbearbeiter. Fotografieren Sie neue, wertvolle Positionen gleich beim Einräumen mit, dann wächst Ihr Nachweis nebenbei. Diese Dokumentation dient Ihnen doppelt: der Versicherung als Beweis und der Buchhaltung als Grundlage. Im Zweifel gilt für jede offene Frage: lieber einmal mehr bei der Versicherung nachfragen als sich auf eine Vermutung verlassen.
EKOBOX Österreich
Ein Container, den die Versicherung gern sieht
Solide Türtechnik und eine passende Sicherung erleichtern jede Police. Wir beraten Sie zur richtigen Ausstattung für Ihren Standort, das Angebot kommt in 24 Stunden.
Angebot in 24 Stunden anfordern